


Chevron | Q3 2025: Rekordní produkce, slabší zisk

Energetický sektor zažívá období, kdy se naplno ukazuje, jak klíčovou roli hrají strategické akvizice, geografická diverzifikace a schopnost řídit náklady v prostředí stále proměnlivých cen komodit. Velké ropné společnosti se pohybují mezi tlakem na maximalizaci cash flow, rostoucími kapitálovými výdaji a očekáváním investorů, kteří žádají stabilní návratnost i v období cenové volatility. Chevron patří mezi firmy, jejichž výsledky pravidelně ukazují, jak se mění dynamika celého odvětví – od produkce, přes projekty v rozvojových regionech, až po finanční sílu podniku.
Třetí čtvrtletí představuje pro společnost důležitý milník nejen kvůli probíhající integraci akvizice Hess, ale také díky rekordní produkci, která potvrzuje, že firma stojí na nejrobustnějších základech za poslední roky. V prostředí slabších cen ropy a zvýšených transakčních nákladů je vidět, že Chevron dokáže udržet silnou výkonnost a generovat objem hotovosti, který ho stále řadí mezi lídry světového energetického trhu.
Jaké bylo poslední čtvrtletí?
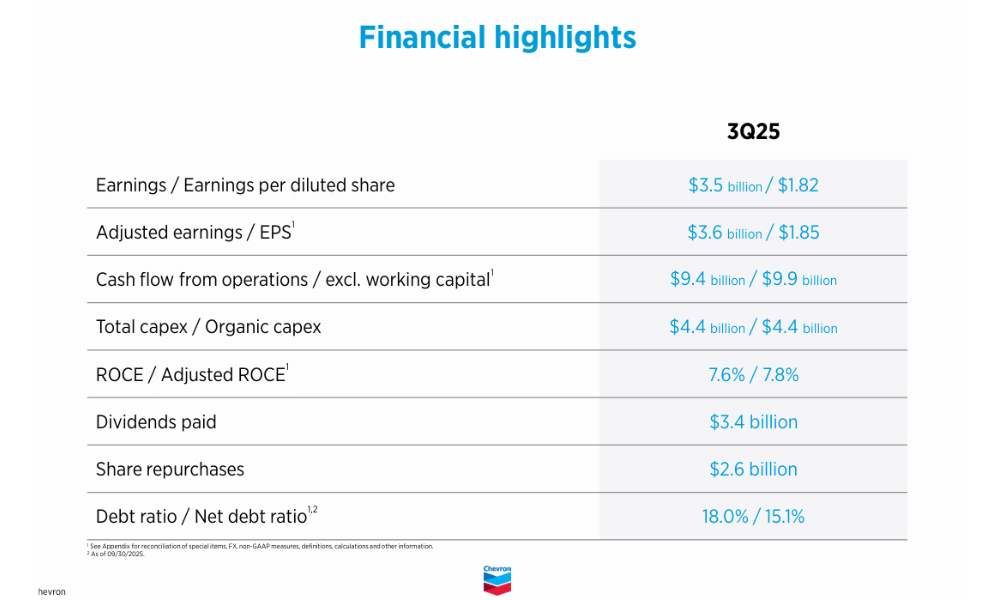
Třetí kvartál roku 2025 přinesl pro Chevron $CVX kombinaci rekordních provozních výsledků a slabší ziskovosti. Tržní prostředí ovlivnily nižší ceny ropy i vyšší náklady spojené s akvizicí Hess, což se promítlo do meziročního poklesu zisku. Reportované čisté výnosy dosáhly 3.5 miliardy dolarů oproti 4.5 miliardám loni, což představuje citelný pokles, přesto však výsledek zůstal solidní vzhledem k tržním podmínkám. Po očištění o jednorázové položky činil zisk 3.6 miliardy dolarů, tedy stále o téměř miliardu méně než ve stejném období předchozího roku.
Největší pozornost přitahovala samotná produkce. Chevron dodal rekordních 4.1 milionu barelů ekvivalentu ropy denně, což představuje 21% nárůst oproti loňsku. Samotná akvizice Hess přidala k produkci 495 MBOE denně a dalších 227 MBOE pak pocházelo z organického růstu, především z Permian Basin a z projektů v rámci Tengizchevroil či v Mexickém zálivu. Výsledkem je nejsilnější objem těžby v historii společnosti.
Cash flow z provozní činnosti činilo 9.4 miliardy dolarů a i přes slabší ceny komodit opět potvrdilo schopnost firmy převádět produkci do skutečné hotovosti. Adjustované free cash flow vzrostlo více než o 50 % na 7 miliard dolarů, což firma podpořila i díky vyšším distribucím od TCO a odprodejům menších aktiv. Marže byly však pod tlakem a průměrná cena ropy Brent poklesla na 69 dolarů za barel ze 77 dolarů ve stejném období roku 2024.
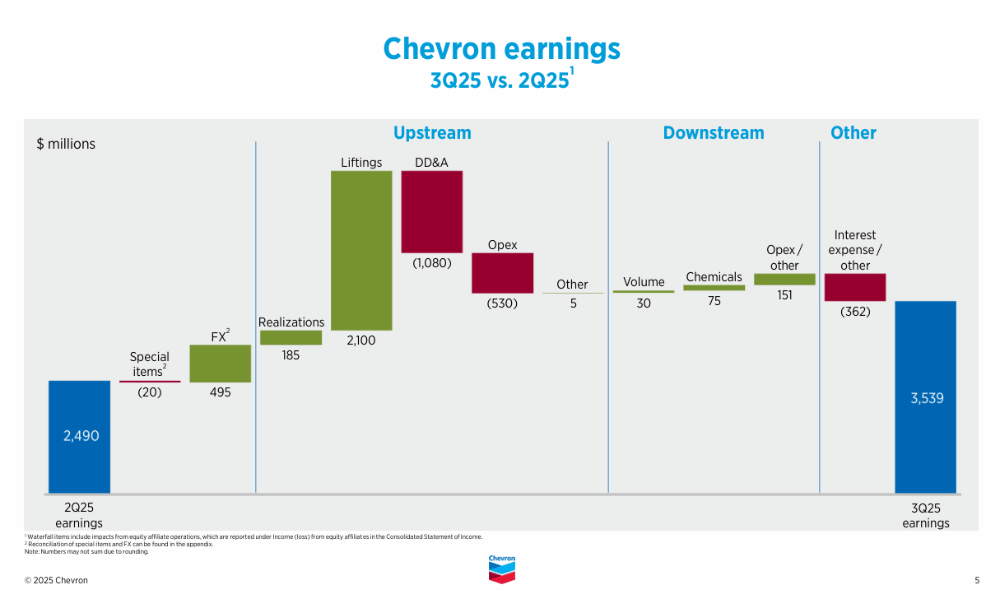
Upstream segment zůstal dominantním zdrojem příjmů – vynesl 3.3 miliardy dolarů a i přes meziroční pokles to potvrzuje, že vysoké objemy produkce pomáhají kompenzovat slabší pricing. Naopak downstream čelil vyšším nákladům i nižším rafinérským maržím, přesto však zůstal v zisku 1.1 miliardy dolarů. Celkově kvartál ukázal sílu operací, ale také citlivost ziskovosti na cenové prostředí a akviziční náklady.
Kompletní prezentace earnings Chevron.
Komentář CEO
Mike Wirth zdůraznil, že i přes tlak na zisky byl kvartál silný z pohledu produkce, hotovosti a celkové výkonnosti. Podle něj akvizice Hess postupuje dobře, přináší synergické efekty a posiluje Chevron jako jednu z klíčových globálních energetických firem. Zároveň potvrdil, že integrace aktiv z Guyany, Permianu a dalších regionů má firmě přinést dlouhodobé výhody v podobě růstu produkce i efektivity.
CEO také upozornil na pokračující závazek ke zpětným odkupům a dividendám. Chevron během kvartálu vrátil akcionářům 6 miliard dolarů, čímž navázal na více než 78 miliard dolarů distribuovaných za poslední tři roky. Wirth ve svém komentáři uvedl, že výsledky potvrzují schopnost firmy generovat hotovost nezávisle na krátkodobých výkyvech trhu.
Výhled
Chevron vstupuje do závěru roku s jednoznačným důrazem na integraci Hess a zvýšenou produkci, která by měla zůstat nad úrovní 4 milionů BOE denně. Firma očekává pokračující volatilitu cen ropy, ale současně počítá s tím, že projekty v Guyaně, Permianu a TCO zůstanou hlavními tahouny růstu.
Kapex bude ve zbytku roku vyšší, a to zejména kvůli novým projektům převzatým od Hess. Očekává se také pokračující tlak na marže v downstreamu, zatímco upstream by měl těžit z vyšších objemů a postupně lepších realizovaných cen. Chevron zároveň potvrdil stabilní dividendovou politiku a plán pokračovat ve zpětných odkupech akcií.
Dlouhodobé výsledky
Dlouhodobá data ukazují, že Chevron prochází cyklem výrazných výkyvů způsobených globálními cenami energií, ale zároveň si udržuje robustní finanční stabilitu. Tržby v roce 2024 dosáhly 193.4 miliardy dolarů, což bylo mírně pod úrovní roku 2023, ale stále výrazně nad úrovněmi z let před pandemickým ropným boomem. Hrubý zisk 56.9 miliardy dolarů potvrzuje, že firma dokáže úspěšně řídit náklady i v období poklesu cen.
Ziskovost se však meziročně snížila – čistý zisk klesl na 17.6 miliardy dolarů z předchozích 21.4 miliardy. Zároveň rostl kapitálový základ firmy, což ovlivnilo i návratnost kapitálu. EBITDA zůstává velmi silná a dosahuje 45.8 miliardy dolarů, což znamená, že Chevron má dostatečnou schopnost financovat investice i v méně příznivých makro podmínkách.
Akcionářská struktura
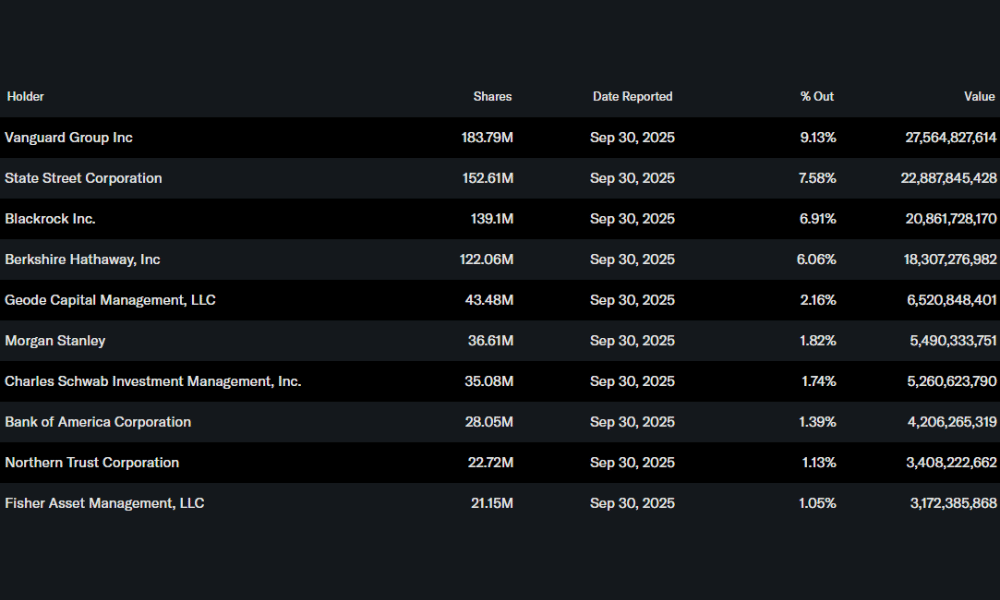
Chevron je převážně institucionálně vlastněná společnost. Zhruba 68 % akcií drží velké instituce, zatímco insider podíl se pohybuje kolem 6 %. Mezi největší akcionáře patří Vanguard Group s přibližně 9.1 % podílem, následuje State Street s 7.6 % a BlackRock s téměř 7 %. Tyto instituce zajišťují stabilitu vlastnické struktury a vytvářejí základnu pro dlouhodobou kapitálovou disciplínu firmy.
Očekávání analytiků
Analytici očekávají, že Chevron bude v následujících kvartálech těžit především z rekordní produkce a z akvizice Hess, která zvyšuje expozici vůči rychle rostoucí Guyaně. Zisk by měl zůstat pod tlakem, dokud se plně neprojeví synergie a dokud se ceny ropy nedostanou na stabilnější úroveň. Přesto je sentiment obecně pozitivní – většina doporučení směřuje k ratingu „buy“ nebo „overweight“, zejména díky výraznému růstu objemů a stabilním cash flow.
Fair Price
Wspomniane akcje



