


Citigroup | Q4 2025: Očištěný zisk $3,6 miliardy a návrat kapitálu za $17,6 miliardy

Citigroup vstupovala do závěru roku 2025 pod tlakem přetrvávající skepse investorů. Navzdory restrukturalizaci, zjednodušování struktury a prodejům okrajových aktiv zůstávala návratnost kapitálu hluboko pod úrovní hlavních amerických bank.
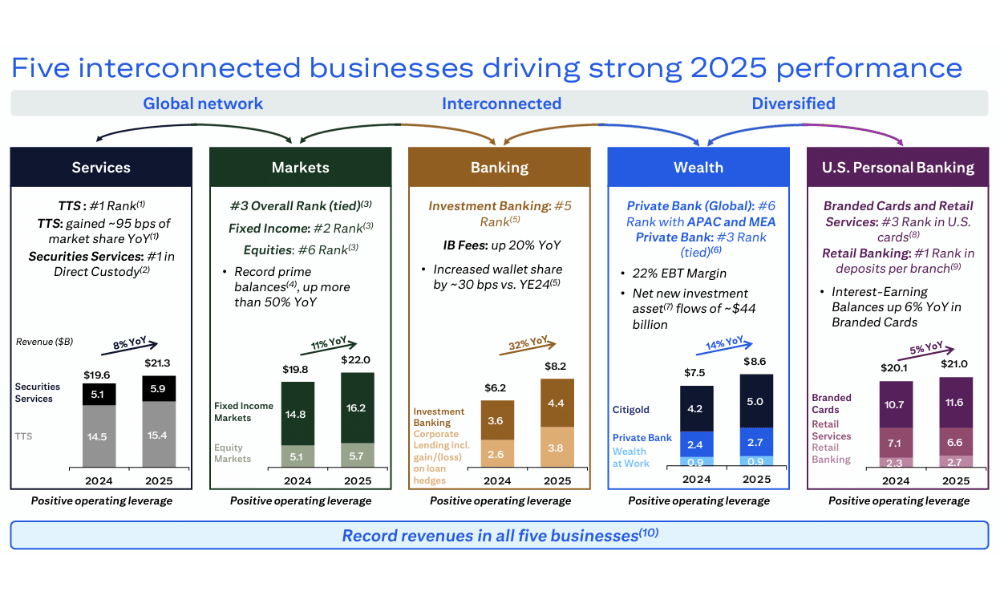
Čtvrté čtvrtletí a celý rok 2025 přinášejí jasnější obrysy posunu. Výsledky ukazují, že investice do klíčových pilířů – Services, Markets, Banking a Wealth – začínají generovat růst výnosů, zatímco kapitálová pozice zůstává silná. Přestože účetní čísla jsou stále zatížena jednorázovými položkami, provozní výkonnost naznačuje, že Citigroup se přibližuje bodu obratu.
Jaké bylo poslední čtvrtletí?
Citigroup $C ve čtvrtém čtvrtletí 2025 vykázala čistý zisk 2,5 miliardy dolarů, což odpovídá zisku na akcii 1,19 USD. Na první pohled jde o meziroční pokles oproti 2,9 miliardy dolarů ve stejném období roku 2024, avšak klíčové je očištění o významnou jednorázovou položku související s plánovaným prodejem ruské AO Citibank. Po vyloučení této položky dosáhl čistý zisk 3,6 miliardy dolarů a očištěný EPS činil 1,81 USD, což výrazně mění interpretaci výsledků.
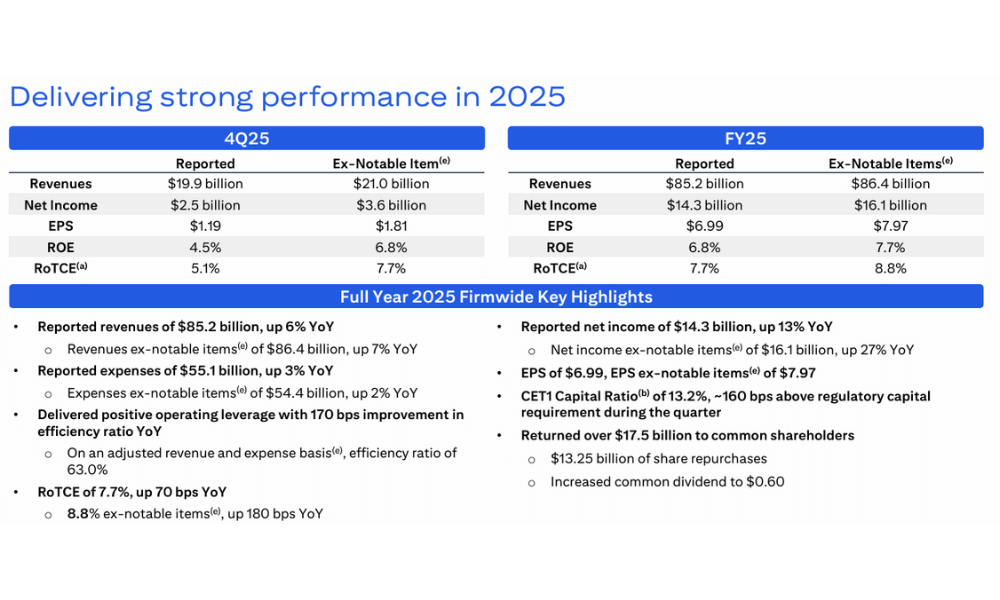
Výnosy dosáhly 19,9 miliardy dolarů, což znamená meziroční růst o 2 %, avšak po očištění o ruskou položku rostly výnosy o 8 %. Tahounem byly zejména segmenty Banking, Services, U.S. Personal Banking a Wealth. Čistý úrokový výnos meziročně vzrostl o 14 %, zatímco neúrokové výnosy na reportované bázi výrazně klesly kvůli jednorázovým efektům. Provozní náklady vzrostly o 6 % na 13,8 miliardy dolarů, především v důsledku vyšších personálních nákladů, investic do technologií a právních výdajů, což nadále tlačí na efektivitu.
Tvorba opravných položek k úvěrovým ztrátám činila 2,2 miliardy dolarů a meziročně klesla. Čisté úvěrové ztráty byly nižší zejména v segmentu U.S. Personal Banking, což naznačuje stabilizaci spotřebitelského portfolia. Úvěrová kniha jako celek rostla, průměrné úvěry dosáhly 737 miliard dolarů, zatímco průměrné vklady vzrostly meziročně o 8 % na zhruba 1,4 bilionu dolarů.
Komentář CEO
Generální ředitelka Jane Fraser označila rok 2025 za období „významného pokroku“ a zdůraznila, že všechny hlavní obchodní linie dosáhly rekordních výnosů a pozitivní provozní páky. Z jejího komentáře je patrné, že management vnímá rok 2025 jako přechodovou fázi, ve které se začínají materializovat výsledky dlouhodobých investic.
Fraser zároveň upozornila na návrat kapitálu akcionářům, který v roce 2025 dosáhl 17,6 miliardy dolarů, z toho přibližně 13 miliard dolarů formou zpětných odkupů akcií. Tento krok je klíčový pro obnovu důvěry investorů, protože signalizuje, že banka již není v čistě defenzivním režimu a dokáže kombinovat transformaci s distribucí kapitálu.
Výhled
Citigroup vstupuje do roku 2026 s jasně formulovaným cílem dosáhnout návratnosti hmotného kapitálu (RoTCE) na úrovni 10–11 %. To by znamenalo výrazné zlepšení oproti 8,8 % dosaženým v roce 2025 po očištění o jednorázové položky. Management očekává, že hlavními tahouny růstu budou Services a Markets, které těží z globální klientské základny a vyšší transakční aktivity.
Současně však zůstává výhled podmíněn schopností držet náklady pod kontrolou a dále zjednodušovat strukturu banky. Citigroup má stále nižší efektivitu než hlavní konkurenti, a právě provozní páka bude rozhodujícím faktorem pro to, zda se cílů podaří dosáhnout.
Dlouhodobé výsledky
Dlouhodobý pohled na hospodaření Citigroup ukazuje banku, která prošla výrazně volatilním obdobím. Celkové výnosy vzrostly z necelých 80 miliard dolarů v roce 2021 na více než 170 miliard dolarů v roce 2024, přičemž největší skok přišel v roce 2022 v souvislosti s růstem úrokových sazeb. Od té doby je patrná snaha stabilizovat výnosovou základnu a snížit závislost na cyklických faktorech.
Provozní zisk se však v posledních letech pohybuje na podstatně nižších úrovních než před pandemií. Zatímco v roce 2021 dosahoval téměř 27,5 miliardy dolarů, v letech 2022 a 2023 výrazně poklesl a teprve v roce 2024 se začal zvedat směrem k 17 miliardám dolarů. Čistý zisk vykazuje podobný obraz – po propadu v letech restrukturalizace se v roce 2024 meziročně zvýšil o více než 37 %, avšak stále zůstává pod historickými maximy.
Pozitivním prvkem dlouhodobého vývoje je systematické snižování počtu akcií v oběhu, což pomáhá stabilizovat zisk na akcii i v obdobích slabší ziskovosti. Zároveň se zvyšuje hmotná účetní hodnota na akcii, která ke konci roku 2025 dosáhla 97,06 USD. Dlouhodobě tak Citigroup ukazuje zlepšující se kapitálovou disciplínu, i když provozní výkonnost zatím plně nedohnala hlavní americké konkurenty.
Akcionářská struktura
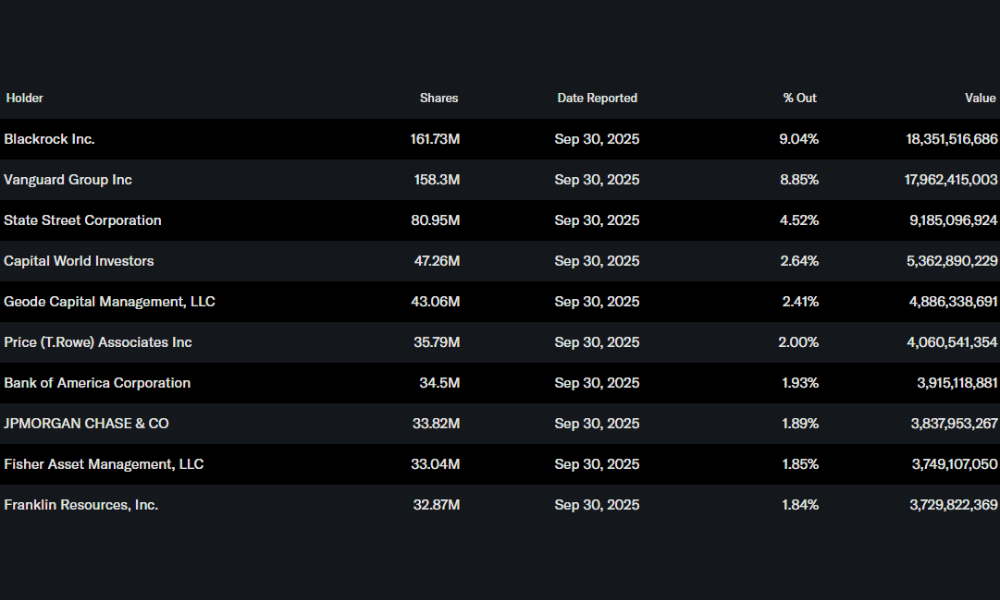
Akcionářská struktura Citigroup je silně institucionální, přičemž více než 80 % akcií drží institucionální investoři. Mezi největší patří BlackRock, Vanguard a State Street. Nízký podíl insiderů naznačuje spíše manažersky řízený model než zakladatelskou strukturu, což je pro globální bankovní skupinu tohoto typu typické.
Očekávání analytiků
Analytický konsenzus vnímá Citigroup jako titul s vysokým potenciálem, ale zároveň se zvýšeným rizikem. Klíčovým faktorem zůstává schopnost naplnit cíle návratnosti kapitálu v roce 2026. Pokud se bance podaří přiblížit hranici 10–11 % RoTCE, může dojít k přehodnocení valuace směrem k účetní hodnotě.
Na druhé straně analytici upozorňují, že jakékoli zpomalení globální ekonomiky, růst úvěrových ztrát nebo další jednorázové náklady by mohly tento proces výrazně zpomalit. Citigroup tak i nadále zůstává především sázkou na úspěšné dokončení transformace.
Fair Price
Wspomniane akcje



