


Tak, ven smo dobili rezultate $PEP. Gremo pogledat👇
PepsiCo raste povsod, le doma ne
🟢Čisti prihodki so se povečali za 5,6 % oziroma 6,7 %.
🟢Organski prihodki so se povečali za 3,1 % oziroma 2,7 %.
🟢Dobiček na delnico (EPS) se je povečal za 17 % oziroma 47 %.
🟢Prilagojeni dobiček na delnico (Core EPS) se je povečal za 2 % oziroma 5 %.
🟢Prilagojeni dobiček na delnico ob stalnih valutnih tečajih (Core Constant Currency EPS) se je povečal za 1,5 % oziroma 2 %.
Na prvi pogled je tretje četrtletje $PEP videti zelo dobro. Potem pa odprete tabelo segmentov in ni več tako rožnato ...
Severna Amerika, ki predstavlja več kot polovico prihodkov celotne družbe, organsko ni zrasla niti za odstotek. Da, in vodstvo je obenem že drugič zapored znižalo napoved dobička.
Diverzifikacija poslovanja podjetju škoduje
Vsi verjetno vemo, da je Pepsi v primerjavi s Colo $KO udeležena ne le v segmentu pijač, ampak tudi v segmentu »hrane, prigrizkov« – kakorkoli že temu rečete :)
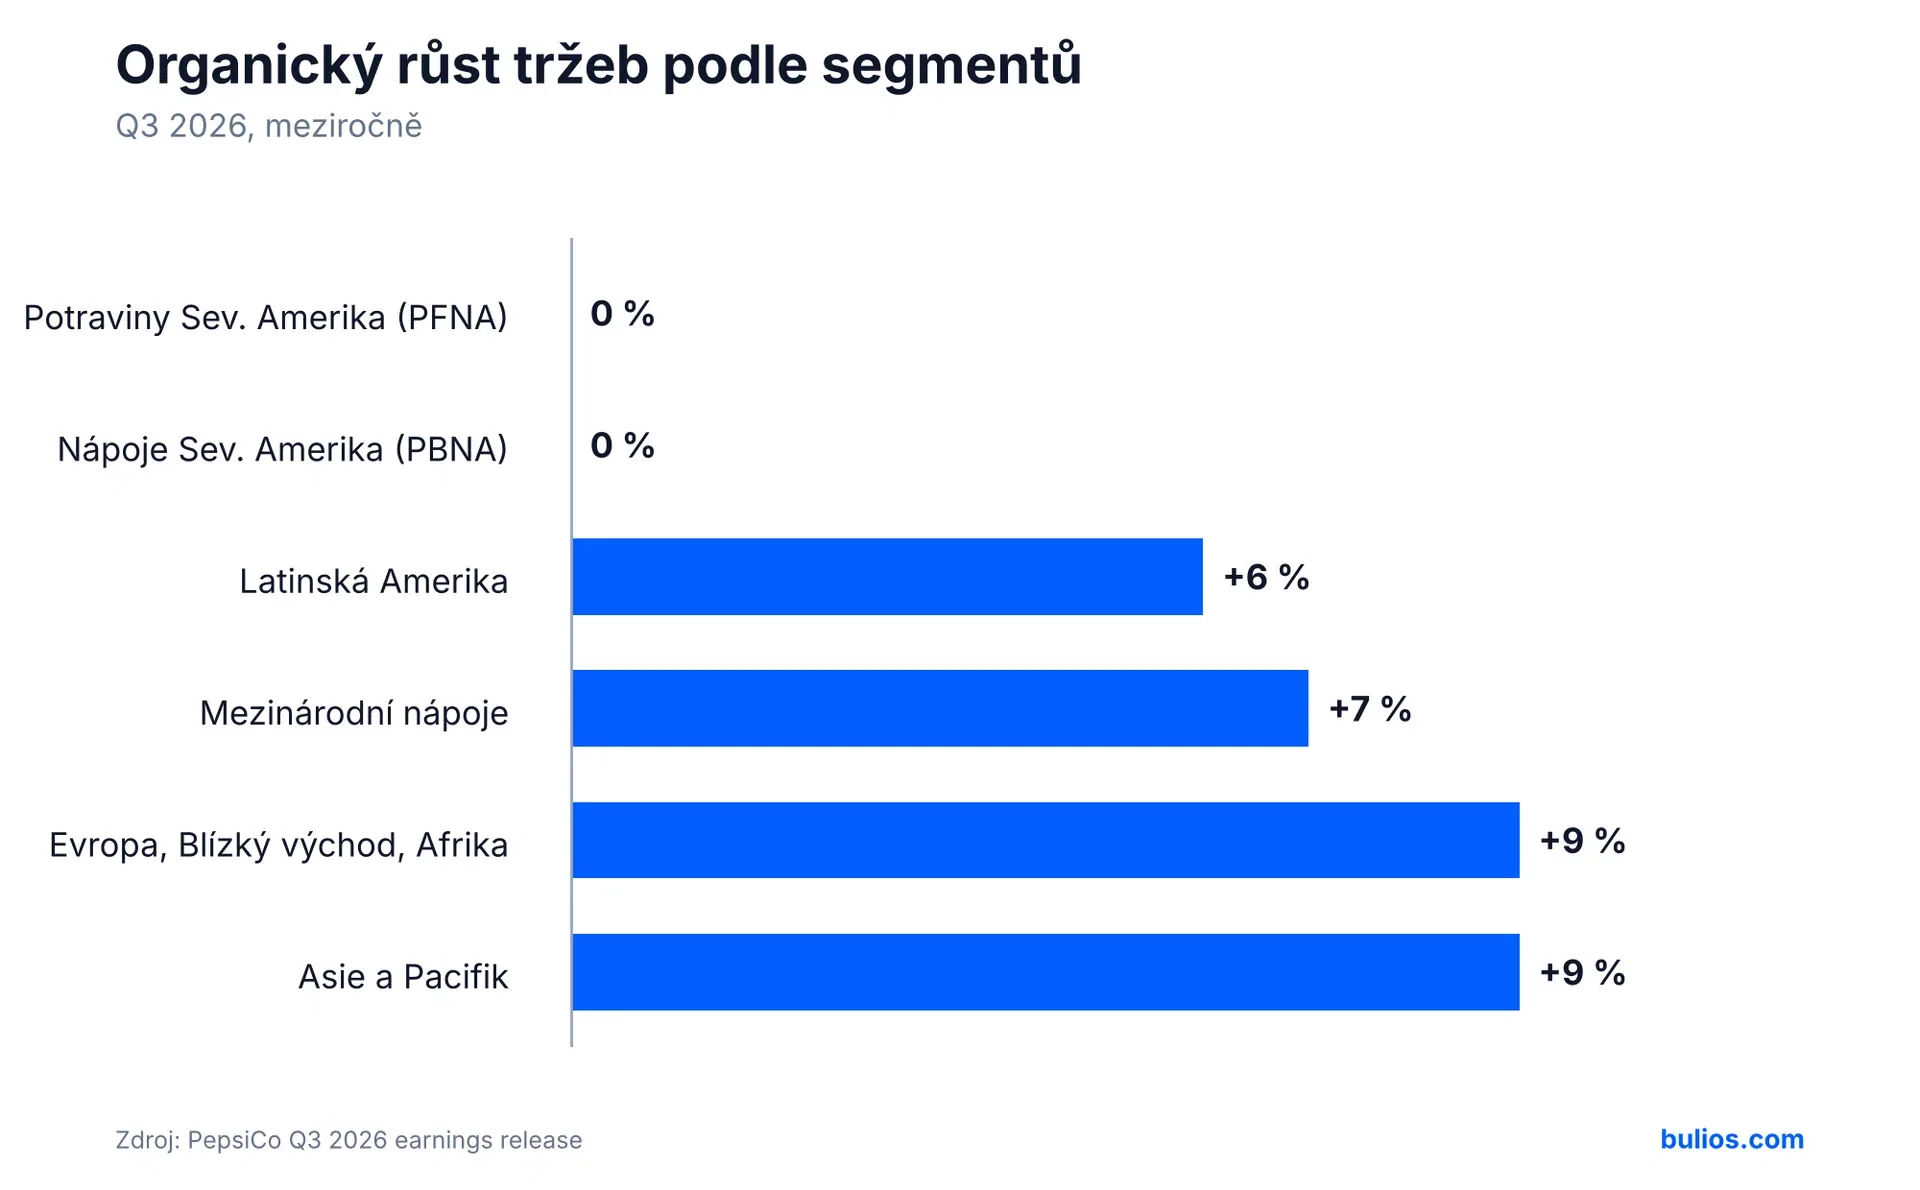
Prehranska divizija v Severni Ameriki (Lay's, Doritos, Cheetos in Quaker) ima organsko rast prihodkov natanko 0 %, njen dobiček iz poslovanja pa je padel za 12 %. Podjetje sicer proda več posameznih zavitkov in pridobiva tržni delež, a mora zaradi tega zniževati cene.
Pijače v Severni Ameriki so zabeležile 5-odstotno rast prihodkov, vendar je ta skoraj v celoti prišla iz prevzemov leta 2025. Organsko je segment na ničli, količine pa so upadle za 2 %.
Mednarodno poslovanje je medtem povsem na drugem valu. Azija in Pacifik sta organsko zrasla za 9 %, s povečanjem količin prigrizkov za 11 %. Regija Evropa, Bližnji vzhod in Afrika je dodala 9 %, mednarodne pijače 7 %, Latinska Amerika pa 6 %. Core dobiček iz poslovanja je v Latinski Ameriki porasel za 20 %, v regiji EMEA za 16 % in v Aziji za 14 %.
Računovodski EPS 2,23 $ (+17 %) je videti odlično, a gre v veliki meri za učinek enkratnih postavk in primerjave z lanskim letom, obremenjenim z odpisi.
Pomembnejši je core EPS 2,34 $, torej zgolj 2-odstotna rast. Core operativna marža se je znižala za 35 bazičnih točk na 16,9 %, in to kljub temu, da so podjetju pomagala vračila carin v višini približno 4 odstotnih točk rasti dobička iz poslovanja. Brez teh bi dobiček iz poslovanja prej stagniral.
Pozitiven pa je denarni tok. Operativni denarni tok se je v prvih 36 tednih povečal s 5,5 milijarde $ na 8 milijard $, naložbe pa so upadle na 2,2 milijarde $.
Napoved gre že drugič navzdol
PepsiCo je znižal napoved rasti core EPS za letos na +2,5 do 3,5 %, medtem ko je doslej govoril o spodnji meji razpona +5 do 7 %. Ob stalnih valutah je to le +1 do 2 %. Napoved organske rasti prihodkov je družba znižala na približno 3 %.
🔴Ko sem prvič odprl poročilo, so bile glavne številke, ki jih je družba lepo postavila kar na vrh, videti odlično. Videl sem, da so delnice rasle skoraj za 2 %. Preden sem prišel do pisanja, pa vidim, da so delnice v rdečih številkah. Verjetno se je več vlagateljev prebilo do te napovedi ...
Izvršni direktor govori o nujnosti ukrepanja v Severni Ameriki in je napovedal nadaljnje strukturne reze stroškov, ki naj bi financirali naložbe v inovacije in trženje ter hkrati blažili naraščajoče cene surovin. Z drugimi besedami, marže v prihodnjih četrtletjih ne bodo prioriteta.
Dividenda ostaja sidro
Za dividendne vlagatelje se nič ne spreminja. Družba bo letos delničarjem vrnila 8,9 milijarde $, od tega 7,9 milijarde $ prek dividend. Četrtletna dividenda 1,48 $ pri ceni okoli 135 $ prinaša več kot 4-odstotni donos, kar je za $PEP zgodovinsko nadpovprečno.
Torej? Ste z rezultati zadovoljni?