


4 evropské banky s P/E pod 10 a rostoucími dividendami

Čtyři velké evropské banky vykazují rekordní zisky, akcionářům vracejí 80 až 100 % čistého zisku a obchodují se zhruba za 10 až 13násobek letošního zisku. Po dvouleté rally bankovních akcií ale zůstává otevřené, zda je jejich ocenění stále výhodné, nebo zda už ceny zahrnují vrchol úrokového cyklu a rizika stagnující evropské ekonomiky.
Klíčové body
Nízké P/E už neplatí plošně. Při současných cenách a ziskových výhledech vedení na rok 2026 se P/E sledovaných bank pohybuje zhruba mezi 10 a 13. Pod hranici 10 se část z nich dostává až při cílech na roky 2027 až 2028.
Vysoká ziskovost má z velké části strukturální základ. Nejefektivnější banky dosahují ROTE přes 20 % při poměru nákladů k výnosům kolem třetiny výnosů. Kromě vyšších sazeb za tím stojí úspory nákladů, rostoucí poplatky.
Dividendy rostou rychleji než zisky. Důvodem jsou vyšší výplatní poměry a úbytek akcií díky zpětným odkupům. Dividendy a zpětné odkupy dohromady dosahují podle výplatních politik přibližně 7 až 9 % tržní kapitalizace ročně.
Kapitálové polštáře jsou solidní, rizika se ale liší podle země. Na jihu Evropy je hlavním rizikem vysoký státní dluh a mimořádné zdanění bank, v Německu stagnující průmysl, v Nizozemsku koncentrace na hypoteční trh.
Žádná ze čtyř bank není klasickou hodnotovou pastí. Trh ale pochybuje, zda současnou ziskovost udrží i při slabší ekonomice a nižších sazbách. U jedné z bank navíc cenu akcie určuje především probíhající převzetí.
Evropské banky po konci éry nulových sazeb
Mezi lety 2016 a 2022 udržovala Evropská centrální banka záporné úrokové sazby. Pro banky to znamenalo stlačené úrokové marže, protože vklady nebylo možné úročit pod nulou, zatímco výnosy úvěrů klesaly. Evropský sektor se tehdy obchodoval hluboko pod účetní hodnotou a návratnost vlastního kapitálu (ROE) se držela kolem 5 až 7 %, tedy pod náklady na kapitál.
Inflační vlna let 2022 a 2023 a následné zvýšení sazeb ECB situaci obrátily. Banky okamžitě zvedly úroky z úvěrů, zatímco sazby z vkladů zvyšovaly pomaleji. Čisté úrokové výnosy vzrostly o desítky procent a zisky se dostaly na historická maxima. Podle supervizních statistik ECB dosáhla agregátní ROE významných bank zóny eura ve 2. čtvrtletí 2026 hodnoty 10,73 %, nejvyšší od začátku časové řady v roce 2015. Poměr nákladů k výnosům klesl na 53,06 %, agregátní CET1 činí 16,00 % a podíl nesplácených úvěrů (NPL) 2,17 %.
Dopad vyšších sazeb ale není neomezený. Po snižování sazeb v letech 2024 a 2025 začaly úrokové výnosy bank klesat. UniCredit vykázala za rok 2025 čisté úrokové výnosy o 4,3 % nižší, ABN AMRO o 3 % nižší. Banky to vyrovnávaly poplatky, zajišťováním úrokového rizika (tzv. replikačními portfolii) a úsporami nákladů. Vysoké sazby navíc časem zvyšují náklady vkladů a zatěžují dlužníky, což se může projevit vyšší tvorbou opravných položek.
ECB se v roce 2026 vrátila ke zvyšování sazeb
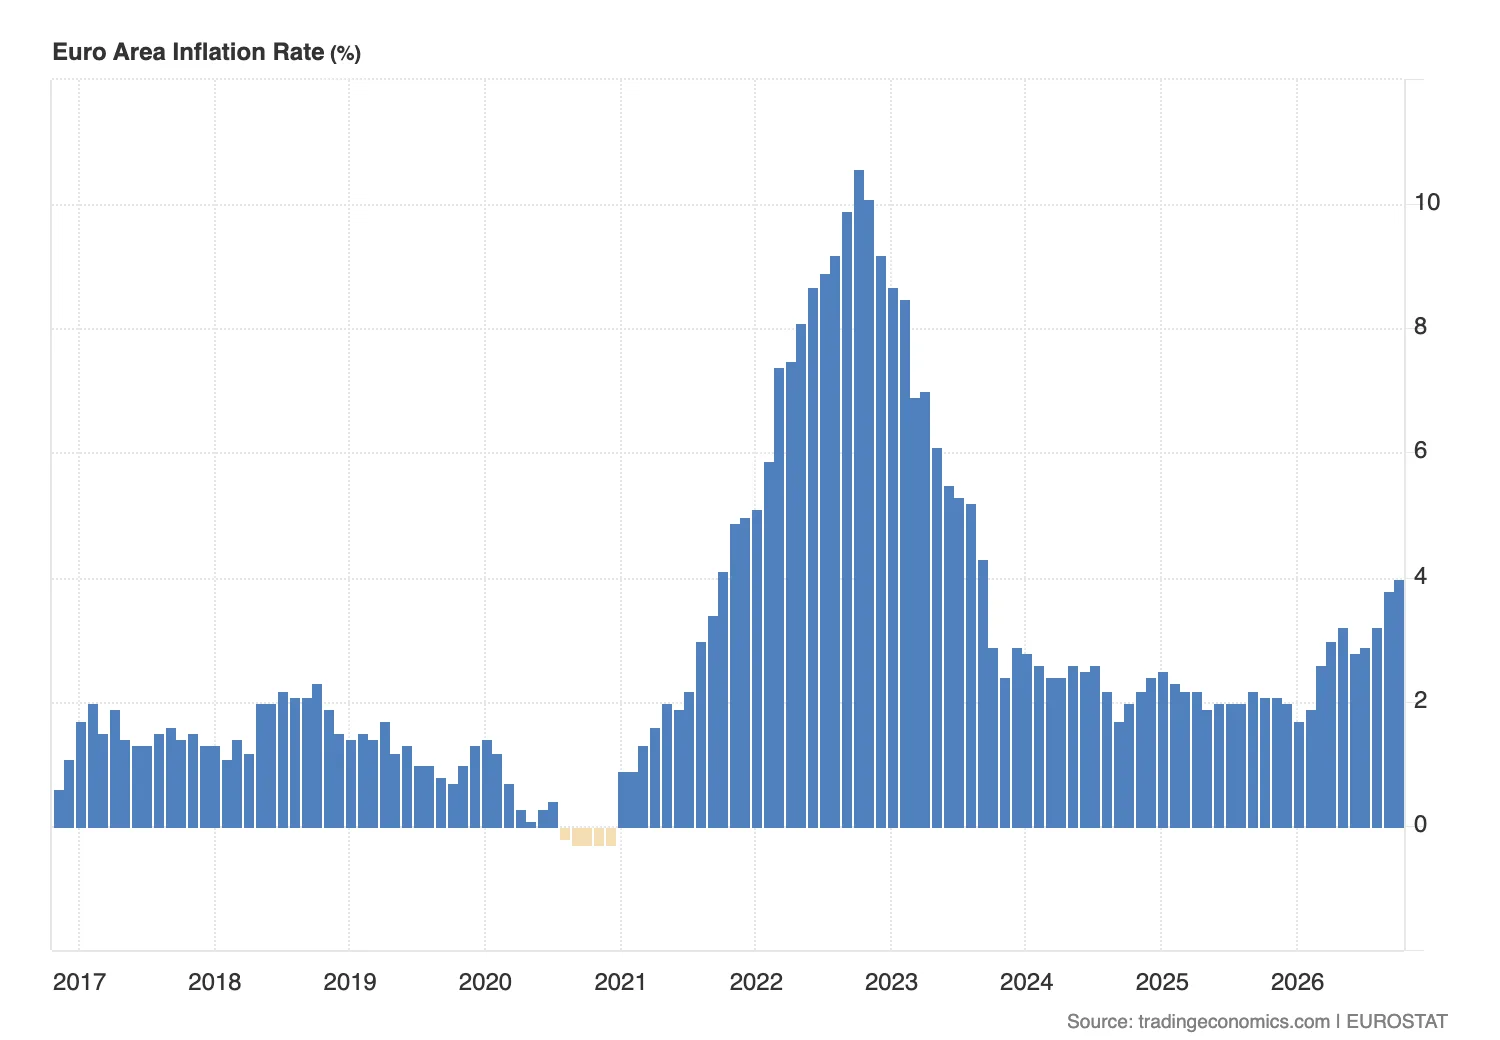
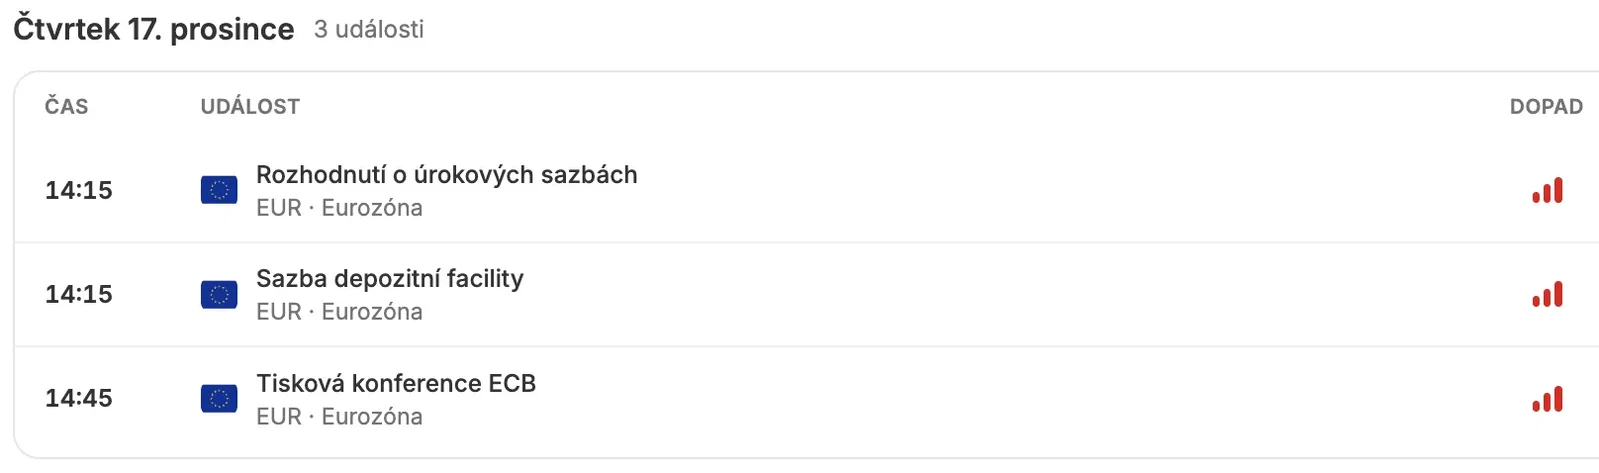
Nové úrokové prostředí formuje energetický šok spojený s konfliktem na Blízkém východě. Po dvou letošních zvýšeních sazeb (v červnu a září) ponechala ECB 29. října 2026 depozitní sazbu na 2,50 % a uvedla, že rostoucí ceny energií zvyšují inflační rizika a zároveň snižují růstové vyhlídky. Podle rychlého odhadu Eurostatu vzrostla inflace v eurozóně v říjnu na 4,0 %, jádrová inflace se však drží na 2,5 %. Další rozhodnutí padne 17. prosince.
Pro banky je to dvojsečné. Vyšší krátkodobé sazby a strmější výnosová křivka podporují čisté úrokové výnosy. Intesa očekává v roce 2027 další výrazný růst úrokových výnosů, ABN AMRO zvýšila výhled komerčních úrokových výnosů na rok 2026 na více než 6,9 mld. €. Na druhé straně energetický šok zpomaluje ekonomiku, a právě zpomalení ekonomiky je pro banky hlavním zdrojem úvěrových ztrát.
Proč jsou evropské banky levnější než americké
Evropské banky se dlouhodobě obchodují s diskontem vůči velkým americkým bankám. Má to několik příčin. Evropské banky měly v minulé dekádě nižší strukturální ziskovost, fragmentovaný trh bez skutečné bankovní unie, vyšší regulatorní nároky na kapitál a těsnější vazbu na státní dluhopisy domovských zemí (tzv. propojení bank a státu). Americké banky navíc těží z hlubších kapitálových trhů a vyšších poplatkových výnosů. Diskont se v posledních dvou letech zúžil, protože evropské banky zvýšily ROE a začaly vyplácet většinu zisku. Jeho úplné odstranění by ale vyžadovalo, aby trh považoval současnou ziskovost za udržitelnou i při nižších sazbách.
Ekonomické prostředí: Itálie, Nizozemsko, Německo
Itálie: stagnace, vysoký dluh a citlivost na spread
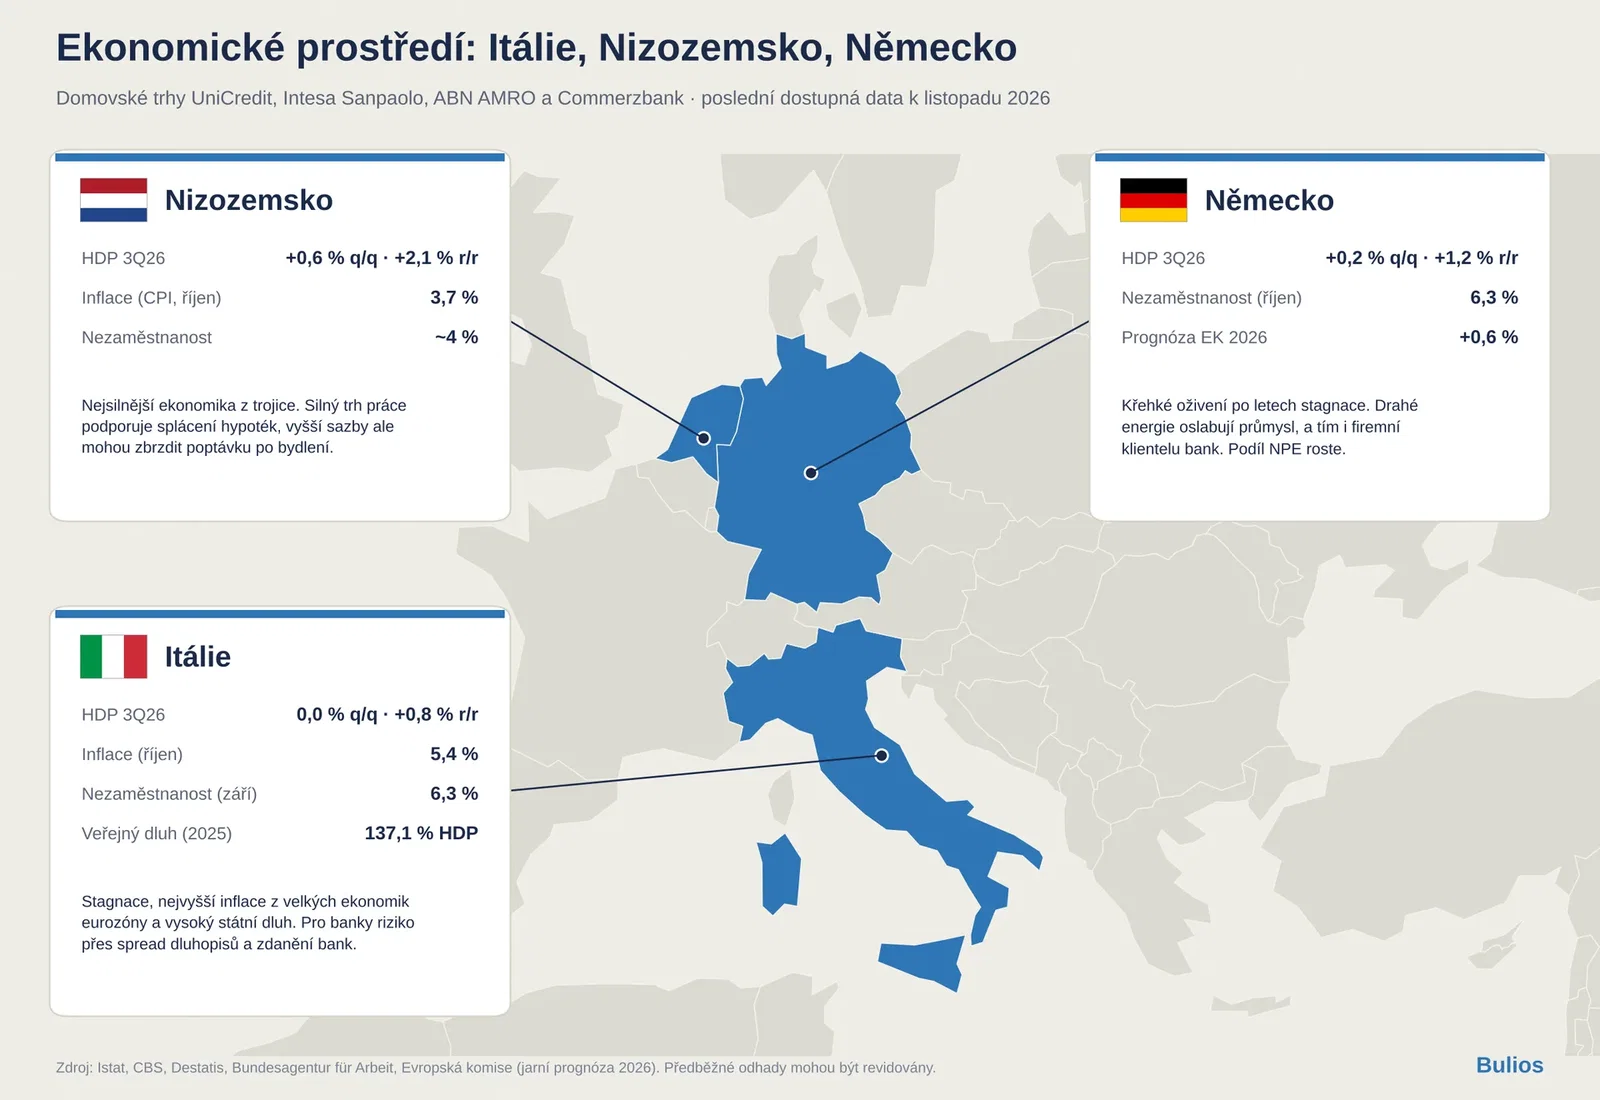
Itálie je domovským trhem dvou ze čtyř bank. Podle předběžného odhadu Istatu se HDP ve 3. čtvrtletí 2026 mezičtvrtletně nezměnil, meziročně vzrostl o 0,8 %. Ke zpomalení přispěl průmysl a čistý export, služby růst udržely. Inflace v Itálii podle předběžného odhadu Istatu za říjen vystoupala na 5,4 %, nejvýše z velkých ekonomik eurozóny. Nezaměstnanost se v září zvýšila na 6,3 % z 5,9 % před rokem, i když zaměstnanost meziročně vzrostla o 198 tisíc osob.
Veřejné finance zůstávají hlavním strukturálním rizikem. Podle Istatu dosáhl veřejný dluh v roce 2025 výše 137,1 % HDP. Vládní programový dokument z října 2026 předpokládá 138,1 % na konci roku 2026 a 138,5 % v roce 2027, přičemž schodek má klesnout pod 3 % HDP. Spread italských desetiletých dluhopisů vůči německým se 9. listopadu pohyboval kolem 103 bazických bodů.
Pro UniCredit a Intesu to má tři přímé dopady:
Dluhopisové portfolio: italské banky drží značné objemy domácích státních dluhopisů, takže rozšíření spreadu snižuje jejich kapitál přes přecenění.
Daňové riziko: Intesa vykázala dopad italského rozpočtového zákona na rok 2026 ve výši zhruba 0,9 mld. € přes výsledovku a vlastní kapitál. Politický tlak na mimořádné zdanění bank je v Itálii opakujícím se tématem.
Kvalita úvěrů: stagnace HDP a vyšší inflace zatěžují domácnosti a malé firmy, i když italský soukromý sektor patří k nejméně zadluženým v eurozóně.
Nizozemsko: nejsilnější z trojice
Nizozemská ekonomika podle CBS ve 3. čtvrtletí 2026 vzrostla o 0,6 % mezičtvrtletně a o 2,1 % meziročně, nejrychleji od konce roku 2022. Táhla ji výroba strojů, včetně zařízení pro výrobu čipů, a spotřeba domácností. Inflace (CPI) se v říjnu zvýšila na 3,7 %, nezaměstnanost se drží kolem 4 %. Důvěra podnikatelů je ale podle CBS záporná už 19. čtvrtletí po sobě.
Pro ABN AMRO je klíčový hypoteční trh. Nízká nezaměstnanost podporuje splácení hypoték, vyšší sazby ale mohou podle vedení banky poptávku po bydlení zbrzdit. Silný trh práce zároveň vysvětluje, proč banka ve 3. čtvrtletí opět vykázala čisté rozpouštění opravných položek.
Německo: slabá konjunktura a strukturální problémy
Německý HDP podle Destatisu vzrostl ve 3. čtvrtletí 2026 o 0,2 % mezičtvrtletně a o 1,2 % meziročně. Jde o obnovu po stagnaci let 2023 až 2025, je ale křehká. Evropská komise v jarní prognóze snížila odhad růstu Německa na rok 2026 na 0,6 %. Registrovaná nezaměstnanost podle Spolkové agentury práce činila v říjnu 6,3 % a meziročně přibylo 44 tisíc nezaměstnaných. Vysoké ceny energií oslabují konkurenceschopnost průmyslu, který je jádrem firemní klientely Commerzbank.
Pro Commerzbank to znamená vyšší citlivost na úvěrové riziko firem. Podíl nevýkonných expozic (NPE) se zvýšil z 1,0 % ve 3. čtvrtletí 2025 na 1,2 % ve 3. čtvrtletí 2026. Na výhled ziskovosti působí pozitivně státní investiční programy do infrastruktury a obrany, které podporují poptávku firem po financování.
UniCredit
Proměna pod vedením Andrey Orcela
UniCredit prošla od nástupu generálního ředitele Andrey Orcela v roce 2021 jednou z nejvýraznějších proměn v evropském bankovnictví. Strategie „UniCredit Unlocked“ byla postavená na disciplíně v nákladech, odprodeji podílů mimo jádro podnikání, snížení rizikovosti rozvahy a vysokých výplatách akcionářům. Od února 2026 navazuje plán „UniCredit Unlimited“. Čistý zisk vzrostl z 1,5 mld. € v roce 2021 na 10,6 mld. € v roce 2025 (očištěno o jednorázové daňové položky, vykázaný zisk činil 10,9 mld. €).
Geografie a struktura příjmů
UniCredit je diverzifikovaná napříč čtyřmi regiony. Podle výsledků za 9M 2026 vytvořila Itálie výnosy 9,0 mld. €, Německo (HVB) 4,3 mld. €, Rakousko 2,0 mld. € a střední a východní Evropa 3,8 mld. €. Návratnost alokovaného kapitálu se pohybuje od 23 % v Německu po 31 % v Itálii. Diverzifikace snižuje závislost na italské ekonomice, banka ale zůstává citlivá na italský spread.
Výsledky za 3. čtvrtletí 2026
Podle výsledků zveřejněných 9. listopadu 2026 vzrostl čistý zisk ve 3. čtvrtletí meziročně o 24 % na 3,3 mld. € a za devět měsíců na 9,4 mld. € (+16 % po očištění o jednorázový zisk 653 mil. € ve 2. čtvrtletí 2025). Výnosy vzrostly o 12 % na 6,9 mld. €, čisté úrokové výnosy o 8 % a poplatky včetně pojištění o 11 %. Náklady klesly o 1 % a poměr nákladů k výnosům dosáhl rekordních 32,8 %. Náklady na riziko činily 18 bazických bodů a banka si drží rezervy na budoucí ztráty (tzv. overlays) ve výši 1,5 mld. €. ROTE dosáhla 25,5 %.
Kapitál a výplaty akcionářům
CET1 činí 15,0 % po odečtení zpětného odkupu za rok 2025 ve výši 4,75 mld. € a naběhlých výplat za 9M 2026. Organická tvorba kapitálu za devět měsíců dosáhla 275 bazických bodů. Výplatní politika počítá s 80 % upraveného čistého zisku, z toho 50 % v hotovostní dividendě. Za rok 2025 činila dividenda 3,149 € na akcii (+31 %). Na rok 2026 schválila správní rada zálohovou dividendu 3,00 € na akcii (celkem 4,5 mld. €) s ex-dividendovým dnem 23. listopadu a výplatou 25. listopadu 2026. Doplatek navrhne valná hromada v roce 2027. Výhled zisku na rok 2026 zvýšila banka na „výrazně nad 11,5 mld. €“.
Kvalita zisku a akviziční strategie
Zlepšení ziskovosti UniCredit je z větší části strukturální: náklady jsou nominálně nižší než v roce 2021, poplatky rostou a banka snížila rizikovost rozvahy. Část zisku ale tvoří podíl na výsledcích Commerzbank a dalších investic konsolidovaných ekvivalencí. Vyšší sazby navíc pomáhají i jí. ROTE nad 20 % je proto vhodné vnímat jako horní pásmo udržitelné ziskovosti, ne jako novou normu pro všechny fáze cyklu.
Hlavní strategickou událostí je ovládnutí Commerzbank $CBK.DE. UniCredit po výměnné nabídce drží 47,59 % základního kapitálu, což odpovídá 49,65 % hlasovacích práv. ECB 15. října 2026 schválila navýšení podílu nad dosavadní regulatorní práh. Kontrolu a novou správu Commerzbank očekává UniCredit do 1. čtvrtletí 2027, za předpokladu dalších schválení. Spojení s HVB může podle banky proběhnout dříve, než se původně počítalo.